Assicurazione RC casa in affitto
Cosa copre per proprietari e inquilini

Una tubatura si rompe e l’acqua raggiunge l’appartamento al piano di sotto. Una tegola cade e danneggia un’auto parcheggiata. Un incendio partito dalla cucina coinvolge anche l’abitazione vicina. In situazioni come queste, chi subisce il danno può chiedere un risarcimento alla persona che ne è responsabile.
Quando la casa è in affitto, però, bisogna distinguere i rischi legati alla proprietà dell’immobile da quelli derivanti dal suo utilizzo. Il proprietario può proteggere l’edificio e tutelarsi dai danni connessi alla proprietà; l’inquilino può assicurare i propri beni e le responsabilità che derivano dalla conduzione dell’abitazione.
Tra le garanzie da valutare rientra la responsabilità civile per la casa, chiamata anche RC casa o RC abitazione. Questa copertura protegge il patrimonio dell’assicurato quando è tenuto a risarcire danni involontariamente causati ad altre persone.
L’assicurazione casa del proprietario non sostituisce automaticamente quella dell’inquilino e viceversa: le due figure sono esposte a responsabilità differenti.
Indice dell'articolo:
- Assicurazione casa per proprietari e inquilini: quali sono le differenze?
- La responsabilità civile del proprietario
- La responsabilità civile dell’inquilino
- Assicurazione casa in affitto: che cosa può coprire?
- Assicurazione casa e danni a terzi: gli eventi da valutare
- Assicurazione casa per l’inquilino: quali garanzie controllare?
- Come scegliere il massimale della RC casa
- Casa Semplice di Alleanza per proprietari e inquilini
- Cosa controllare prima di scegliere un’assicurazione casa quando si è in affitto
Assicurazione casa per proprietari e inquilini: quali sono le differenze?
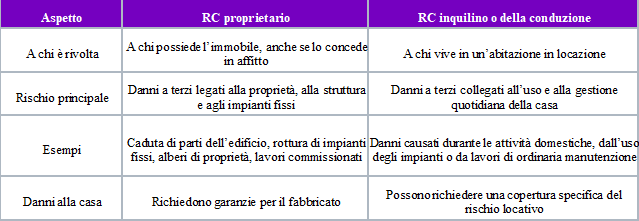
La distinzione principale dipende dal rischio assicurato. La RC del proprietario riguarda gli eventi collegati alla proprietà, alla struttura e agli impianti fissi dell’immobile. La RC dell’inquilino, o responsabilità civile della conduzione, riguarda invece i danni derivanti dall’uso quotidiano della casa.
La responsabilità civile del proprietario
Il proprietario può essere chiamato a rispondere dei danni provocati dalla struttura dell’edificio, dagli impianti fissi, dalle pertinenze o da lavori di manutenzione commissionati sull’immobile.
Questa responsabilità resta rilevante anche quando la casa viene concessa in locazione. L’inquilino assume infatti la conduzione dei locali, mentre il proprietario mantiene i rischi connessi alla proprietà.
Chi possiede e abita la stessa casa ricopre entrambe le posizioni: è contemporaneamente proprietario e utilizzatore dell’immobile. Per questo può aver bisogno sia della RC proprietà sia della RC conduzione.
La responsabilità civile dell’inquilino
L’inquilino può essere chiamato a rispondere dei danni causati durante l’utilizzo dell’abitazione. L’articolo 1588 del Codice civile stabilisce che il conduttore risponde della perdita e del deterioramento della cosa locata avvenuti durante la locazione, salvo che dimostri che il fatto si sia verificato per una causa a lui non imputabile.
Questo non significa, però, che una generica RC della conduzione rimborsi qualsiasi danno alla casa del proprietario. Le polizze possono escludere i beni che l’assicurato detiene o ha in custodia.
Per proteggersi da determinati danni provocati all’immobile preso in affitto, in particolare in caso di incendio, esplosione o scoppio, occorre verificare la presenza del rischio locativo. Questa garanzia deve essere indicata espressamente nel contratto e non coincide automaticamente con la RC inquilino.
Assicurazione casa in affitto: che cosa può coprire?
L’assicurazione casa in affitto non identifica una singola garanzia. In base al contratto, la polizza può comprendere:
1. i danni all’immobile;
2. la protezione di mobili e oggetti personali;
3. il furto;
4. l’assistenza per le emergenze domestiche;
5. la tutela legale;
6. la responsabilità civile verso terzi.
La responsabilità civile interviene, nei limiti stabiliti dal contratto, quando l’assicurato è civilmente responsabile di un danno involontario. Il risarcimento può riguardare danni fisici causati a persone, il danneggiamento di beni appartenenti ad altri e, quando previsto, determinate conseguenze economiche collegate al sinistro.
Il vicino, il condominio, un passante o un ospite possono essere considerati terzi. Le condizioni di assicurazione definiscono però con precisione chi rientra in questa categoria: l’assicurato stesso, i familiari conviventi o altri soggetti legati da particolari rapporti possono essere esclusi.
La RC casa non rimborsa necessariamente i danni subiti dalla propria abitazione. Se una perdita d’acqua rovina il pavimento dell’assicurato, serve una garanzia per i danni all’immobile o al contenuto. Se la stessa acqua danneggia il soffitto del vicino, può intervenire la responsabilità civile, purché la causa del danno rientri tra quelle assicurate.
Assicurazione casa e danni a terzi: gli eventi da valutare
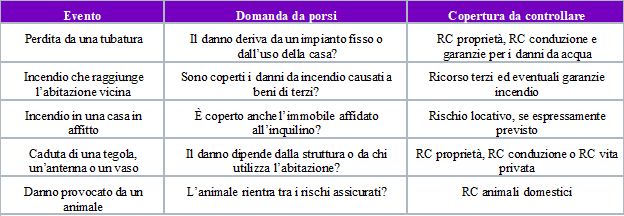
Per stabilire se una garanzia possa intervenire non basta sapere che il danno si è verificato all’interno di una casa. Bisogna individuarne la causa, capire a chi fosse attribuita la responsabilità dell’elemento che lo ha provocato e verificare le condizioni della polizza.
Danni da acqua
Una rottura accidentale delle tubature, il traboccamento di un impianto o una perdita possono danneggiare gli appartamenti vicini, le parti comuni del condominio o un’attività commerciale situata al piano inferiore.
Se il guasto interessa una tubazione fissa o un elemento strutturale, la responsabilità può riguardare il proprietario. Quando il danno deriva dall’uso di un elettrodomestico o dal comportamento di chi abita la casa, può invece essere collegato alla conduzione.
Umidità, gelo, stillicidio, infiltrazioni e mancata manutenzione non sono sempre coperti: è necessario verificare cause ed esclusioni indicate nel contratto.
Incendio, esplosione e scoppio
Un incendio sviluppatosi in un’abitazione può raggiungere altri appartamenti, danneggiare le parti comuni o interrompere temporaneamente l’attività di un negozio vicino.
I danni da incendio causati a beni di terzi possono richiedere una garanzia specifica, spesso chiamata ricorso terzi. Per l’inquilino è importante controllare anche il rischio locativo, destinato a coprire, nei casi previsti, determinati danni provocati all’immobile del proprietario.
Caduta di oggetti, parti dell’edificio e alberi
Una tegola che si stacca dal tetto, un’antenna che cade, un ramo che colpisce un’auto o un vaso che precipita dal balcone possono provocare danni a persone o cose.
La caduta di una parte strutturale può coinvolgere la responsabilità del proprietario. Un oggetto collocato o utilizzato da chi vive nella casa può invece ricadere nella responsabilità della conduzione o della vita privata.
Danni causati dagli animali domestici
Un cane può far cadere un ciclista, mordere una persona o ferire un altro animale. Anche animali di piccole dimensioni possono danneggiare beni appartenenti ad altri.
Questi eventi non sono sempre compresi nella RC abitazione. Alcune polizze prevedono una protezione dedicata agli animali domestici, con specifici massimali, franchigie, scoperti e condizioni di assicurabilità.
Assicurazione casa per l’inquilino: quali garanzie controllare?
Un’assicurazione casa per l’inquilino può riunire diverse forme di protezione. La RC inquilino riguarda i danni involontariamente causati a terzi durante l’utilizzo dell’abitazione. Il rischio locativo tutela invece rispetto a determinati danni provocati alla casa presa in affitto.
La polizza può comprendere anche:
- la protezione dei mobili e degli oggetti personali;
- i danni al contenuto causati da incendio, acqua o altri eventi assicurati;
- il furto;
- l’assistenza per le emergenze domestiche;
- la tutela legale.
Prima della sottoscrizione bisogna distinguere chiaramente i danni all’immobile, quelli ai beni personali e quelli causati ad altre persone. Una stessa polizza non comprende necessariamente tutte queste componenti.
RC inquilino e assicurazione contro la morosità
La RC inquilino non deve essere confusa con l’assicurazione contro la morosità. Quest’ultima tutela il proprietario, nei casi e nei limiti stabiliti dal contratto, dal mancato pagamento del canone di locazione.
La RC inquilino riguarda invece le conseguenze economiche dei danni accidentali dei quali l’inquilino è responsabile.
Come scegliere il massimale della RC casa
Il massimale è la somma massima che l’impresa di assicurazione paga per un sinistro o nel periodo indicato dal contratto. Se il danno supera tale limite, la parte eccedente resta a carico del responsabile.
Il massimale della responsabilità civile non deve essere confuso con il valore commerciale dell’abitazione. Per scegliere il livello di protezione bisogna considerare soprattutto la gravità dei danni che l’immobile o chi lo utilizza potrebbero causare a persone e beni.
Tra gli elementi da valutare rientrano:
- il numero di appartamenti confinanti e la densità del condominio;
- la presenza di negozi, uffici, garage o altri locali sotto l’abitazione;
- il piano, i balconi, le terrazze, gli alberi e le pertinenze;
- l’età e le caratteristiche degli impianti;
- la presenza di bambini, collaboratori domestici o animali;
- l’utilizzo dell’immobile come abitazione principale, seconda casa o casa concessa in affitto
.
Occorre controllare anche se il massimale opera per sinistro, per persona o per annualità assicurativa. Singole garanzie possono prevedere sottomassimali più bassi, per esempio per i danni causati da animali o per l’interruzione di attività commerciali.
Se il condominio dispone di una polizza globale fabbricati, è utile verificare che cosa copra effettivamente. La polizza condominiale tutela i rischi indicati nel contratto comune, ma non sostituisce necessariamente la responsabilità personale del proprietario, dell’inquilino o dei componenti della famiglia.
Franchigia e scoperto
Massimale, franchigia e scoperto rappresentano tre limiti diversi:
1. il massimale è la somma massima che può essere pagata dall’assicuratore;
2. la franchigia è un importo fisso che resta a carico dell’assicurato;
3. lo scoperto è una percentuale del danno che rimane a carico dell’assicurato, spesso accompagnata da un importo minimo.
In un esempio puramente illustrativo, con un danno risarcibile di 10.000 euro e una franchigia assoluta di 200 euro, questa somma rimane a carico dell’assicurato. Con uno scoperto del 10%, la quota a suo carico sarebbe invece di 1.000 euro, salvo eventuali importi minimi o massimi indicati nel contratto.
Casa Semplice di Alleanza per proprietari e inquilini
La Polizza Casa Semplice di Alleanza permette di configurare la protezione in base al rapporto con l’abitazione. Sono disponibili profili dedicati a chi:
- possiede e abita la casa;
- concede l’immobile in affitto;
- vive in un’abitazione in locazione.
Nella Soluzione Protezione Abitazione, la sezione Danni a terzi distingue la responsabilità civile della proprietà da quella della conduzione.
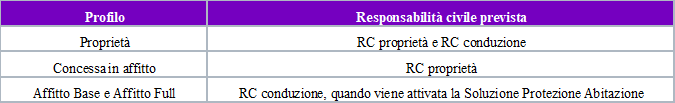
La RC proprietà riguarda, nei casi previsti dalle condizioni contrattuali, i danni collegati all’abitazione, alle pertinenze e al giardino, alla caduta accidentale di alberi o loro parti, alla committenza di lavori e allo spargimento d’acqua provocato dagli impianti indicati nel contratto.
La RC conduzione riguarda invece i fatti accidentali connessi al normale utilizzo dell’abitazione e delle parti comuni, la caduta di antenne non centralizzate e i danni a terzi derivanti da lavori di ordinaria manutenzione.
La soluzione comprende anche la Tutela legale per determinate controversie collegate alla proprietà o alla conduzione. In base al profilo scelto, Casa Semplice consente inoltre di aggiungere la Protezione Famiglia & Vita Digitale e la Protezione Animali di Famiglia.
La presenza della RC conduzione non deve essere interpretata automaticamente come copertura del rischio locativo o di qualsiasi danno da incendio, esplosione o scoppio. Prima della sottoscrizione è quindi necessario consultare il set informativo aggiornato e verificare profilo, soluzioni attivate, persone assicurate, soggetti considerati terzi, massimali, franchigie, scoperti ed esclusioni.
Con Casa Semplice di Alleanza
Puoi configurare la protezione in base al tuo rapporto con l’abitazione e alle tue esigenze
Cosa controllare prima di scegliere un’assicurazione casa quando si è in affitto
Prima di sottoscrivere un’assicurazione casa per proprietari o inquilini è utile rispondere ad alcune domande:
1. La copertura riguarda la proprietà, la conduzione o entrambe?
2. Quali persone fanno parte del nucleo assicurato e chi è considerato terzo?
3. Sono compresi i danni da acqua, incendio e caduta di oggetti?
4. Se vivo in affitto, è previsto il rischio locativo?
5. Qual è il massimale e sono presenti sottomassimali, franchigie o scoperti?
6. L’assicurazione comprende le pertinenze e le parti comuni dell’edificio?
7. La polizza condominiale o altre assicurazioni già attive coprono alcuni degli stessi rischi?
8. Quali obblighi e tempistiche sono previsti per denunciare il sinistro?
Il prezzo è solo uno degli elementi da confrontare. Quando si verifica un danno, la protezione dipende soprattutto dalle garanzie effettivamente attivate, dalle esclusioni e dai limiti previsti dal contratto.
Vuoi saperne di più?
Chiedi al tuo Consulente di Fiducia o contattaci per approfondire
FAQ
La responsabilità civile casa è obbligatoria?
In generale, la RC casa non è obbligatoria per legge. In presenza di un mutuo, la banca può richiedere una copertura contro incendio e scoppio sull’immobile, che non coincide necessariamente con la responsabilità civile verso terzi. Proprietari e inquilini possono scegliere una RC casa per tutelare il proprio patrimonio dalle conseguenze economiche dei danni di cui siano responsabili.
L’assicurazione del proprietario copre anche l’inquilino?
Non automaticamente. La polizza del proprietario può coprire i rischi collegati alla proprietà dell’immobile, mentre l’inquilino rimane esposto ai danni derivanti dalla conduzione. Bisogna verificare chi sia indicato come assicurato e quali responsabilità siano comprese nel contratto.
Chi deve pagare l’assicurazione di una casa in affitto?
Proprietario e inquilino possono assicurare responsabilità differenti. Il proprietario può proteggersi dai rischi legati all’immobile; l’inquilino può tutelarsi per i danni derivanti dalla conduzione e, quando previsto, per il rischio locativo. In generale, ciascuno paga la polizza che sottoscrive, salvo eventuali accordi inseriti nel contratto di locazione.
Qual è la differenza tra RC inquilino e rischio locativo?
La RC inquilino copre, nei limiti del contratto, la responsabilità per i danni involontariamente causati a terzi durante la conduzione dell’abitazione. Il rischio locativo riguarda invece determinati danni provocati dall’inquilino all’immobile del proprietario, spesso in seguito a incendio, esplosione o scoppio. Le due garanzie non coincidono e devono essere previste espressamente dalla polizza.